前回の記事で標準原価計算と実際原価計算の違いについて
解説しました。
⇒標準原価計算と実際原価計算の違いをわかりやすく解説
ところで標準原価計算の計算方法を理解するために
まず図の形で整理していきますね。
この図は1年間の会計期間です。

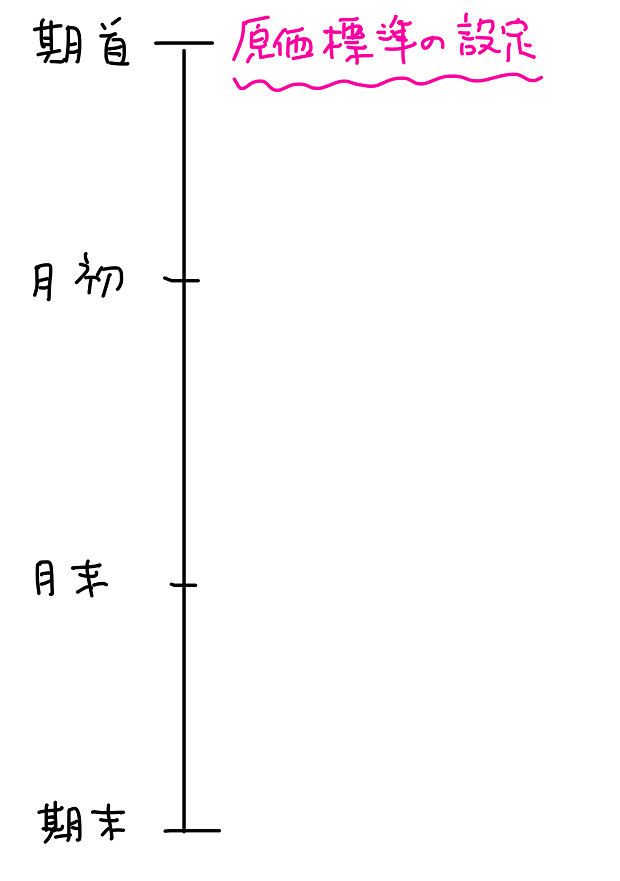
1年間の期首と期末の間には月初と月末があります。
会計期間の期首というと、
これから生産活動を開始するぞという1年間の始まりですね。
このときに原価標準の設定を行います。
で、この記事をご覧のあなたは「原価標準って何?
標準原価じゃないの?」というのがあると思います。
標準原価と原価標準というのは違います。
標準原価と原価標準の違い
まず目標の設定の仕方の問題なのですが、
標準原価計算を行うにはまず製品1個あたりの目標原価を設定します。
このことを原価標準と言います。
ということは製品1個当たりの標準原価のことを原価標準というんです。
なので単価だと原価標準で
まとまって総額にすると標準原価になります。
だからたとえば、
『時計を作るのに原価標準が1000円』という言い方をします。
ここで気を付けて欲しいことがあります。
原価標準って完成品の単価のことなんです。
完成品単価でなおかつ原価の発生目標になります。
「1個当たり~円くらいで作れることを目標にしましょうね」
という発生目標なんです。
それから完成品単価でもあるんです。
以前、総合原価計算について解説しました。
⇒総合原価計算の計算方法【日商簿記2級対策】
総合原価計算って完成品単価っていつ計算したでしょうか?
月末になって先入先出法とか平均法を使って
完成品原価が出てきたら、それを割って単価が出てきました。
ということは総合原価計算というのは完成品単価というのは
一通り計算した時の終着駅みたいなイメージです。
ですが、標準原価計算の場合には
生産を始める前にやっておこうということなんです。
生産を始める前に原価標準を先に決めておくってことです。
なので、完成品単価は標準原価計算においては出発点なんです。
以上で原価標準と標準原価の違いについての解説を終わります。